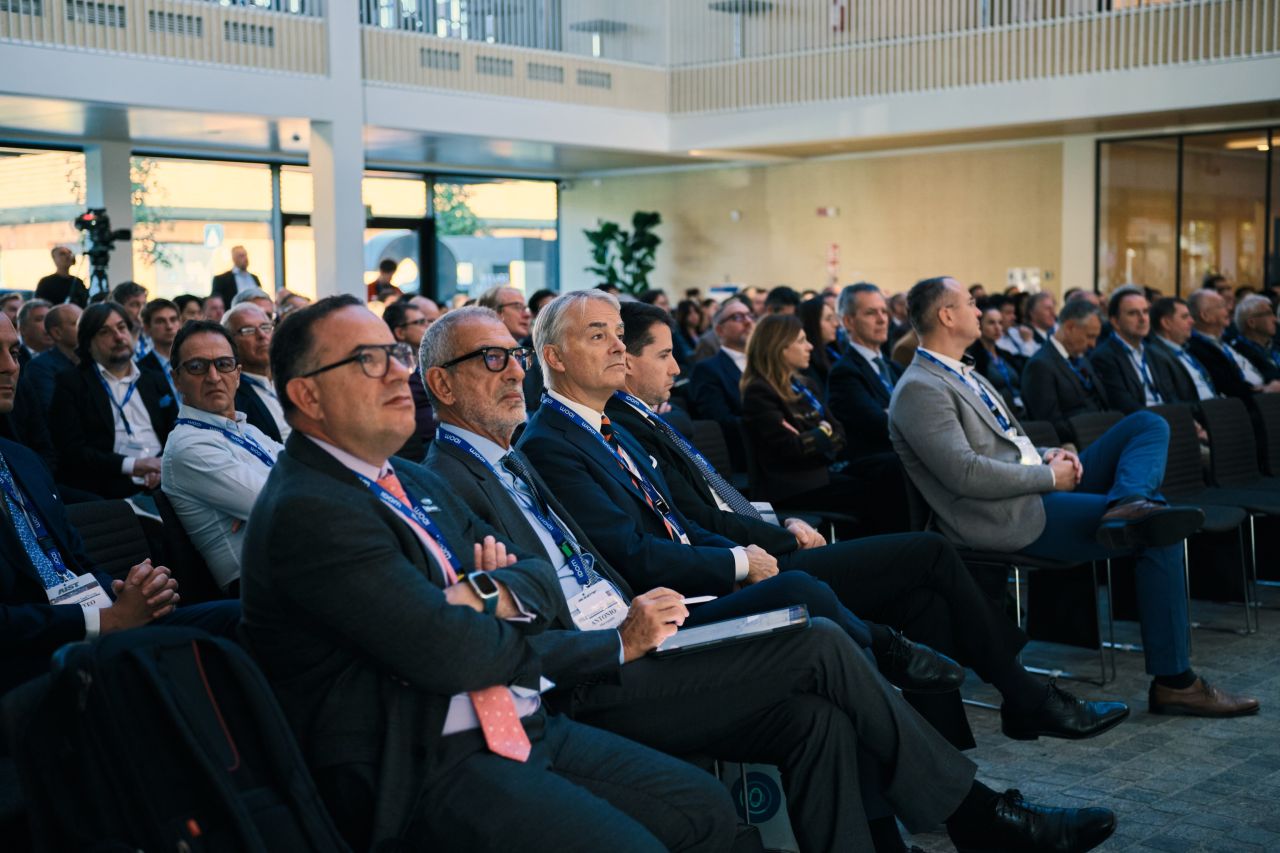
Декарбонизация остается важнейшим направлением преобразования европейской сталелитейной отрасли. Однако темпы перехода зависят от доступности конкурентоспособной по цене чистой энергии, сырья и регулирования, которое поддерживает инвестиции. Этот вывод стал главным итогом первого дня Европейского форума стали, организованного Ассоциацией технологий железа и стали (AIST) совместно с Danieli. Форум прошел в Удине 27–28 октября.
Участников приветствовали Джакомо Марески Даниэли, генеральный директор Danieli & C., и Роландо Паолоне, генеральный директор и технический директор Danieli Group. К ним присоединился Жозе Нолдин, председатель Европейского отделения AIST и генеральный директор GravitHy. В докладах и дискуссиях обсуждались основные трудности перехода: участники связывали внедрение новых производственных технологий с условиями, необходимыми для сохранения конкурентоспособности европейской промышленности.
Стальной рынок вступает в период перестройки
Исполнительный директор AIST Рон Эшберн рассказал о перестройке рынка стали и назвал три фактора, которые будут менять его динамику. Первый — трансформация глобализации: наряду с эффективностью все важнее становится надежность поставок, а внутреннее производство и устойчивость цепочек поставок рассматриваются как стратегические преимущества. Второй фактор — избыточные мощности, которые усиливают торговые дисбалансы и подталкивают страны активнее применять пошлины, меры торговой защиты и промышленную политику. Третий — возможности, связанные с декарбонизацией, искусственным интеллектом и электрификацией: энергетическая инфраструктура и передовое производство могут стать источниками нового спроса.
Цели углеродной нейтральности: инвестиции продолжаются, сроки перехода растут
Первую панельную дискуссию — «Преобразование европейской сталелитейной отрасли для достижения углеродной нейтральности» — модерировал управляющий директор Cappel Stahl Consulting Юрген Каппель. В обсуждении участвовали технический директор Arvedi Group Андреа Бьянки, генеральный директор K1-MET Томас Бюрглер, старший советник SSAB Мартин Пей, технический руководитель проекта Power4Steel в Stahl-Holding-Saar Себастьян Бёрнер и руководитель направления электродуговых печей в Salzgitter Flachstahl Зёке Хельмерс.
Докладчики представили разные подходы к сокращению выбросов и модернизации производственных мощностей. Бьянки рассказал о стремлении Arvedi сочетать декарбонизацию с высоким качеством продукции и представил модель производства ESP, позволяющую выпускать 2,8 млн тонн горячекатаного рулонного проката в год. Также обсуждались демонстрационный проект Hy4Smelt компании voestalpine и технология HYBRIT для производства железа прямого восстановления с использованием водорода, о которой рассказал Пей. Бёрнер и Хельмерс представили обновленную информацию о программах преобразования своих предприятий.
Затем участники обсудили использование водорода в качестве восстановителя при производстве стали и препятствия для его широкого внедрения. Хотя достижение углеродной нейтральности займет больше времени, чем предполагалось, участники подтвердили готовность продолжать инвестиции.
«Мы продолжим вкладывать средства в замену доменных печей электродуговыми и расширять возможности использования экологичных исходных материалов», — заявил Пей.
«Мы находимся на важном этапе. Добиться углеродной нейтральности сложно, а улавливание углерода пока кажется непрактичным. Но мы не отступим», — подчеркнул Бьянки.
Еще одной темой стало совмещение целей по снижению выбросов с использованием углеродоемких процессов в переходный период. Рассказывая о программе Power4Steel, Бёрнер описал ее как сочетание строительства новых предприятий и модернизации существующих мощностей и призвал действовать прагматично.
«Нам нужно найти способ производить зеленую энергию: чем больше чистой энергии будет доступно, тем больше стали с низким уровнем выбросов мы сможем выпускать», — сказал он.
Marcegaglia: декарбонизация не должна подрывать конкурентоспособность Европы
Связь между переходом к низкоуглеродному производству и конкурентоспособностью стала центральной темой следующего выступления. Антонио Марчегалья обозначил принципиальную для отрасли позицию: декарбонизация не должна вести к деиндустриализации.
Отметив, что сокращение выбросов совпало со снижением объемов производства, Марчегалья призвал устанавливать цели, достижимые с учетом возможностей технологий. Он также считает, что система торговли выбросами (ETS) должна прежде всего выполнять функцию регулирования, а спекулятивные и финансовые интересы не должны выходить на первый план.
Говоря о торговле, Марчегалья поддержал недавно введенные защитные меры, но призвал применять их согласованно и прагматично. По его словам, чрезмерная изоляция рынка может стимулировать косвенный импорт стали в составе готовой продукции и компонентов, одновременно ограничивая возможности европейских компаний экспортировать товары. Механизм трансграничного углеродного регулирования (CBAM), считает он, также должен сохранять свою роль в компенсации расходов на переход.
«Я считаю, что CBAM, призванный компенсировать дополнительные затраты европейских производителей на декарбонизацию, не должен превращаться в инструмент протекционизма», — заявил Марчегалья.
По его словам, чрезмерный рост цен на сталь может ослабить позиции отраслей-потребителей. Это подтолкнет их к закупке импортных компонентов, на которые механизм не распространяется, и сократит добавленную стоимость, создаваемую в Европе.
Чистая энергия: стоимость, доступность и промышленная политика определяют ход перехода
Энергетике была посвящена вторая панель — «Безуглеродные источники энергии для европейской промышленности», которую модерировала Сюзанна Михелич из Университета Леобена. В ней участвовали Александр Фляйшандерль из Primetals Technologies, Габриэле Импарато из Unicalce, Лутц Вебер из Alpacem, Габриэле Гуастафьерро из Danieli Green Metal и Кристиан Кулик из TotalEnergies.
Участие представителей цементной промышленности и производства извести позволило обсудить взаимозависимость энергоемких отраслей. Импарато отметил, что около трети мировой извести используется в сталелитейной промышленности, а Вебер подчеркнул взаимодополняющую роль цемента и стали при строительстве инфраструктуры. Поэтому переход требует согласованных действий в нескольких цепочках создания стоимости, которые сталкиваются с общими энергетическими потребностями и проблемами декарбонизации. Кулик описал эту задачу через так называемую «энергетическую трилемму»: энергия должна быть одновременно доступной по цене, экологичной и надежной.
Участники подчеркнули, что для реализации проектов одних технологических разработок недостаточно: нужны подходящие условия регулирования и финансирования.
«Похоже, проблема не в технологиях. Нам нужно создать систему, которая задаст четкое направление в вопросах регулирования и инвестиций», — отметил Импарато.
Гуастафьерро добавил, что наличие готовых к применению решений — лишь часть пути. Чтобы завершить декарбонизацию, эти технологии необходимо внедрить в масштабах, достаточных для превращения в отраслевой стандарт. В этой связи он отметил роль институтов и механизмов поддержки инвестиций, в частности планируемых аукционов по промышленному теплу в рамках Инновационного фонда ЕС.
Сырье: качество и доступность меняют будущее сталепроизводства
Завершила день панель «Где и как будет производиться железо? Переосмысление сырьевой базы и географии производства в условиях декарбонизации сталелитейной отрасли». Участники обсудили изменения в сырьевой базе и географии производства. Дискуссию модерировал Феликс Фирсбах из Badische Stahl-Engineering. В ней участвовали Наота Фурухата из Mitsui, Томас Браун из Binding Solutions, Тьяго Кампус из SMS group и Ян Айсбахер-Любенски из Университета Леобена.
Фурухата представил прогноз торговли железом прямого восстановления и горячебрикетированным железом (DRI/HBI). По его данным, мировой объем такой торговли составляет 12,4 млн тонн против 79 млн тонн для лома. Согласно представленным оценкам, до 2030 года рынок, вероятно, останется относительно сбалансированным. Дальнейшая ситуация будет зависеть от доступности высококачественного лома и спроса со стороны новых сталелитейных проектов.
Браун рассказал о перспективах роста производства окатышей: если будут реализованы все объявленные проекты, объем может достичь 190 млн тонн. Кампус обратил внимание на то, что становится все труднее находить высококачественную железную руду. По его словам, необходимо разрабатывать и внедрять технологии эффективной переработки сырья с низким содержанием железа.
«Декарбонизация — это не только энергетический переход, но и задача, связанная с качеством сырья», — пояснил Кампус. Он добавил, что производственные решения придется адаптировать к ресурсам и условиям отдельных регионов.
Декарбонизация и конкурентоспособность: переход требует взаимодействия всей цепочки производства
В первый день Европейского форума стали участники обозначили общее направление работы и призвали реалистичнее подходить к срокам перехода и механизмам поддержки. Компании намерены инвестировать в процессы с более низкими выбросами, однако внедрение новых технологий по-прежнему зависит от доступности чистой энергии и подходящего сырья, а также от экономической целесообразности проектов. Европейской сталелитейной отрасли предстоит двигаться вперед по всем этим направлениям одновременно — за счет более тесного взаимодействия в цепочках создания стоимости и промышленной политики, которая позволит согласовать климатические цели с сохранением производства и конкурентоспособности.
Автор: редакция SteelOrbis