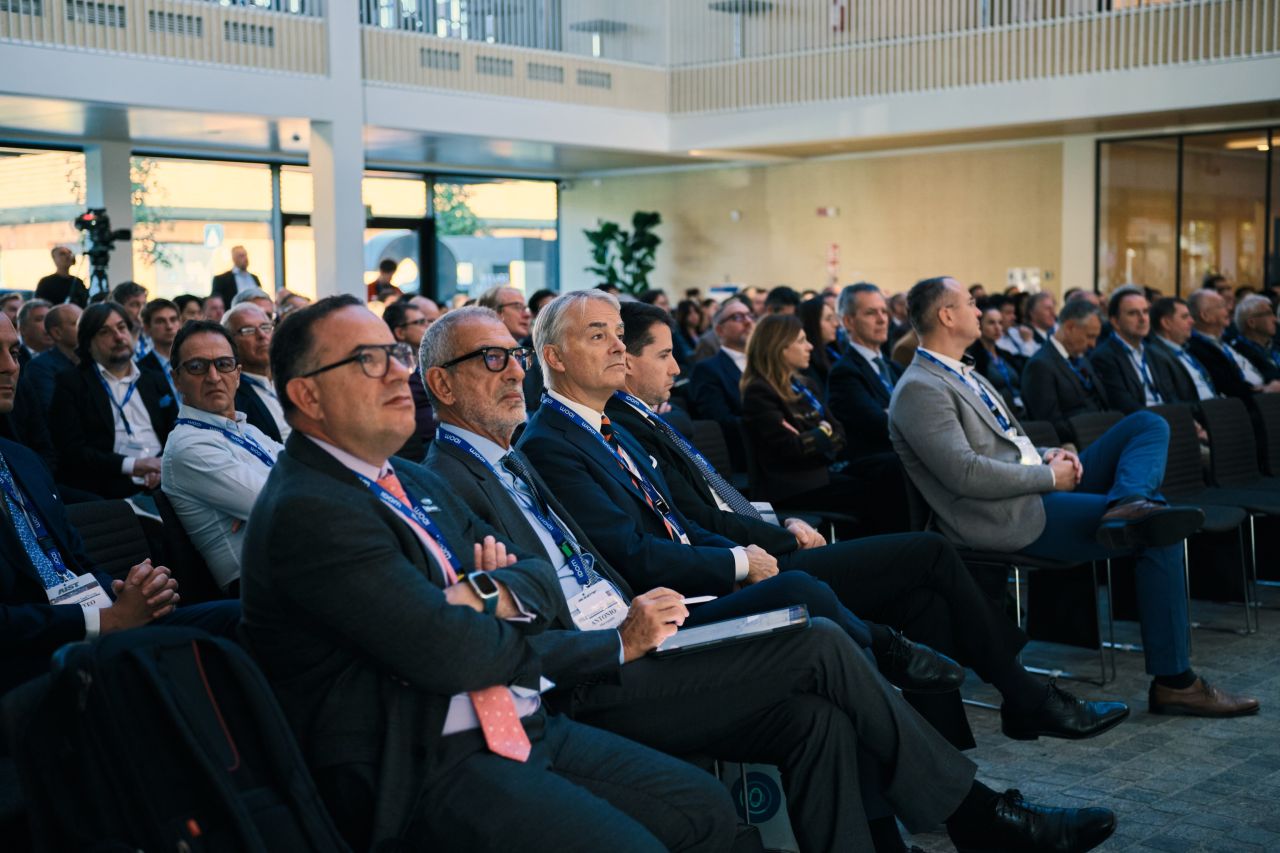
Декарбонізація залишається найважливішим напрямом трансформації європейської сталеливарної галузі. Однак темпи переходу залежать від доступності конкурентоспроможної за ціною чистої енергії, сировини та регулювання, яке підтримує інвестиції. Цей висновок став головним підсумком першого дня Європейського форуму сталі, організованого Асоціацією технологій заліза та сталі (AIST) спільно з Danieli. Форум відбувся в Удіне 27–28 жовтня.
Учасників привітали Джакомо Марескі Даніелі, генеральний директор Danieli & C., і Роландо Паолоне, генеральний директор і технічний директор Danieli Group. До них приєднався Жозе Нолдин, голова Європейського відділення AIST і генеральний директор GravitHy. У доповідях і дискусіях обговорювали основні труднощі переходу: учасники пов’язували впровадження нових виробничих технологій з умовами, необхідними для збереження конкурентоспроможності європейської промисловості.
Ринок сталі вступає в період перебудови
Виконавчий директор AIST Рон Ешберн розповів про перебудову ринку сталі й назвав три чинники, які змінюватимуть його динаміку. Перший — трансформація глобалізації: поряд з ефективністю дедалі важливішою стає надійність постачань, а внутрішнє виробництво та стійкість ланцюгів постачання розглядають як стратегічні переваги. Другий чинник — надлишкові потужності, які посилюють торговельні дисбаланси та спонукають країни активніше застосовувати мита, заходи торговельного захисту й промислову політику. Третій — можливості, пов’язані з декарбонізацією, штучним інтелектом та електрифікацією: енергетична інфраструктура й передове виробництво можуть стати джерелами нового попиту.
Цілі вуглецевої нейтральності: інвестиції тривають, строки переходу збільшуються
Першу панельну дискусію — «Трансформація європейської сталеливарної галузі для досягнення вуглецевої нейтральності» — модерував керівний директор Cappel Stahl Consulting Юрген Каппель. В обговоренні взяли участь технічний директор Arvedi Group Андреа Б’янкі, генеральний директор K1-MET Томас Бюрглер, старший радник SSAB Мартін Пей, технічний керівник проєкту Power4Steel у Stahl-Holding-Saar Себастьян Бернер і керівник напряму електродугових печей у Salzgitter Flachstahl Зьоке Гельмерс.
Доповідачі представили різні підходи до скорочення викидів і модернізації виробничих потужностей. Б’янкі розповів про прагнення Arvedi поєднати декарбонізацію з високою якістю продукції та представив модель виробництва ESP, що дає змогу випускати 2,8 млн тонн гарячекатаного рулонного прокату на рік. Також обговорювали демонстраційний проєкт Hy4Smelt компанії voestalpine і технологію HYBRIT для виробництва заліза прямого відновлення з використанням водню, про яку розповів Пей. Бернер і Гельмерс представили оновлену інформацію про програми трансформації своїх підприємств.
Потім учасники обговорили використання водню як відновника у виробництві сталі та перешкоди для його широкого впровадження. Хоча досягнення вуглецевої нейтральності потребуватиме більше часу, ніж передбачалося, учасники підтвердили готовність продовжувати інвестиції.
«Ми й надалі вкладатимемо кошти в заміну доменних печей електродуговими та розширюватимемо можливості використання екологічних вихідних матеріалів», — заявив Пей.
«Ми перебуваємо на важливому етапі. Досягти вуглецевої нейтральності складно, а уловлювання вуглецю поки що здається непрактичним. Але ми не відступимо», — наголосив Б’янкі.
Ще однією темою стало поєднання цілей зі скорочення викидів із використанням вуглецеємних процесів у перехідний період. Розповідаючи про програму Power4Steel, Бернер описав її як поєднання будівництва нових підприємств і модернізації наявних потужностей та закликав діяти прагматично.
«Нам потрібно знайти спосіб виробляти зелену енергію: що більше чистої енергії буде доступно, то більше сталі з низьким рівнем викидів ми зможемо випускати», — сказав він.
Marcegaglia: декарбонізація не повинна підривати конкурентоспроможність Європи
Зв’язок між переходом до низьковуглецевого виробництва та конкурентоспроможністю став центральною темою наступного виступу. Антоніо Марчегалья окреслив принципову для галузі позицію: декарбонізація не повинна призводити до деіндустріалізації.
Зазначивши, що скорочення викидів збіглося зі зниженням обсягів виробництва, Марчегалья закликав встановлювати цілі, досяжні з огляду на можливості технологій. Він також вважає, що система торгівлі викидами (ETS) має насамперед виконувати функцію регулювання, а спекулятивні та фінансові інтереси не повинні виходити на перший план.
Говорячи про торгівлю, Марчегалья підтримав нещодавно запроваджені захисні заходи, але закликав застосовувати їх узгоджено й прагматично. За його словами, надмірна ізоляція ринку може стимулювати непрямий імпорт сталі у складі готової продукції та компонентів, водночас обмежуючи можливості європейських компаній експортувати товари. Механізм транскордонного вуглецевого регулювання (CBAM), на його думку, також має зберігати свою роль у компенсації витрат на перехід.
«Я вважаю, що CBAM, покликаний компенсувати додаткові витрати європейських виробників на декарбонізацію, не повинен перетворюватися на інструмент протекціонізму», — заявив Марчегалья.
За його словами, надмірне зростання цін на сталь може послабити позиції галузей-споживачів. Це спонукатиме їх закуповувати імпортні компоненти, на які механізм не поширюється, і скоротить додану вартість, створювану в Європі.
Чиста енергія: вартість, доступність і промислова політика визначають перебіг переходу
Енергетиці була присвячена друга панель — «Безвуглецеві джерела енергії для європейської промисловості», яку модерувала Сюзанна Міхеліч з Університету Леобена. У ній взяли участь Александр Фляйшандерль із Primetals Technologies, Габріеле Імпарато з Unicalce, Лутц Вебер з Alpacem, Габріеле Гуастаф’єрро з Danieli Green Metal і Крістіан Кулик з TotalEnergies.
Участь представників цементної промисловості та виробництва вапна дала змогу обговорити взаємозалежність енергоємних галузей. Імпарато зазначив, що близько третини світового вапна використовується у сталеливарній промисловості, а Вебер наголосив на взаємодоповнювальній ролі цементу та сталі під час будівництва інфраструктури. Тому перехід потребує узгоджених дій у кількох ланцюгах створення вартості, що стикаються зі спільними енергетичними потребами та проблемами декарбонізації. Кулик описав це завдання через так звану «енергетичну трилему»: енергія має бути одночасно доступною за ціною, екологічною та надійною.
Учасники наголосили, що для реалізації проєктів самих лише технологічних розробок недостатньо: потрібні належні умови регулювання та фінансування.
«Схоже, проблема не в технологіях. Нам потрібно створити систему, яка визначить чіткий напрям у питаннях регулювання та інвестицій», — зазначив Імпарато.
Гуастаф’єрро додав, що наявність готових до застосування рішень — лише частина шляху. Щоб завершити декарбонізацію, ці технології необхідно впровадити в масштабах, достатніх для перетворення на галузевий стандарт. У цьому контексті він відзначив роль інституцій і механізмів підтримки інвестицій, зокрема запланованих аукціонів на промислове тепло в межах Інноваційного фонду ЄС.
Сировина: якість і доступність змінюють майбутнє виробництва сталі
Завершила день панель «Де і як вироблятимуть залізо? Переосмислення сировинної бази та географії виробництва в умовах декарбонізації сталеливарної галузі». Учасники обговорили зміни у сировинній базі та географії виробництва. Дискусію модерував Фелікс Фірсбах із Badische Stahl-Engineering. У ній взяли участь Наота Фурухата з Mitsui, Томас Браун з Binding Solutions, Тьяго Кампус із SMS group і Ян Айсбахер-Любенскі з Університету Леобена.
Фурухата представив прогноз торгівлі залізом прямого відновлення та гарячебрикетованим залізом (DRI/HBI). За його даними, світовий обсяг такої торгівлі становить 12,4 млн тонн проти 79 млн тонн брухту. Згідно з представленими оцінками, до 2030 року ринок, імовірно, залишатиметься відносно збалансованим. Подальша ситуація залежатиме від доступності високоякісного брухту та попиту з боку нових сталеливарних проєктів.
Браун розповів про перспективи зростання виробництва окатків: якщо будуть реалізовані всі оголошені проєкти, обсяг може сягнути 190 млн тонн. Кампус звернув увагу на те, що знаходити високоякісну залізну руду стає дедалі важче. За його словами, необхідно розробляти та впроваджувати технології ефективної переробки сировини з низьким вмістом заліза.
«Декарбонізація — це не лише енергетичний перехід, а й завдання, пов’язане з якістю сировини», — пояснив Кампус. Він додав, що виробничі рішення доведеться адаптувати до ресурсів та умов окремих регіонів.
Декарбонізація та конкурентоспроможність: перехід потребує взаємодії всього виробничого ланцюга
У перший день Європейського форуму сталі учасники окреслили спільний напрям роботи та закликали реалістичніше підходити до строків переходу й механізмів підтримки. Компанії мають намір інвестувати в процеси з нижчими викидами, однак впровадження нових технологій і надалі залежить від доступності чистої енергії та належної сировини, а також від економічної доцільності проєктів. Європейській сталеливарній галузі належить рухатися вперед за всіма цими напрямами одночасно — завдяки тіснішій взаємодії в ланцюгах створення вартості та промисловій політиці, яка дасть змогу узгодити кліматичні цілі зі збереженням виробництва й конкурентоспроможності.
Автор: редакція SteelOrbis