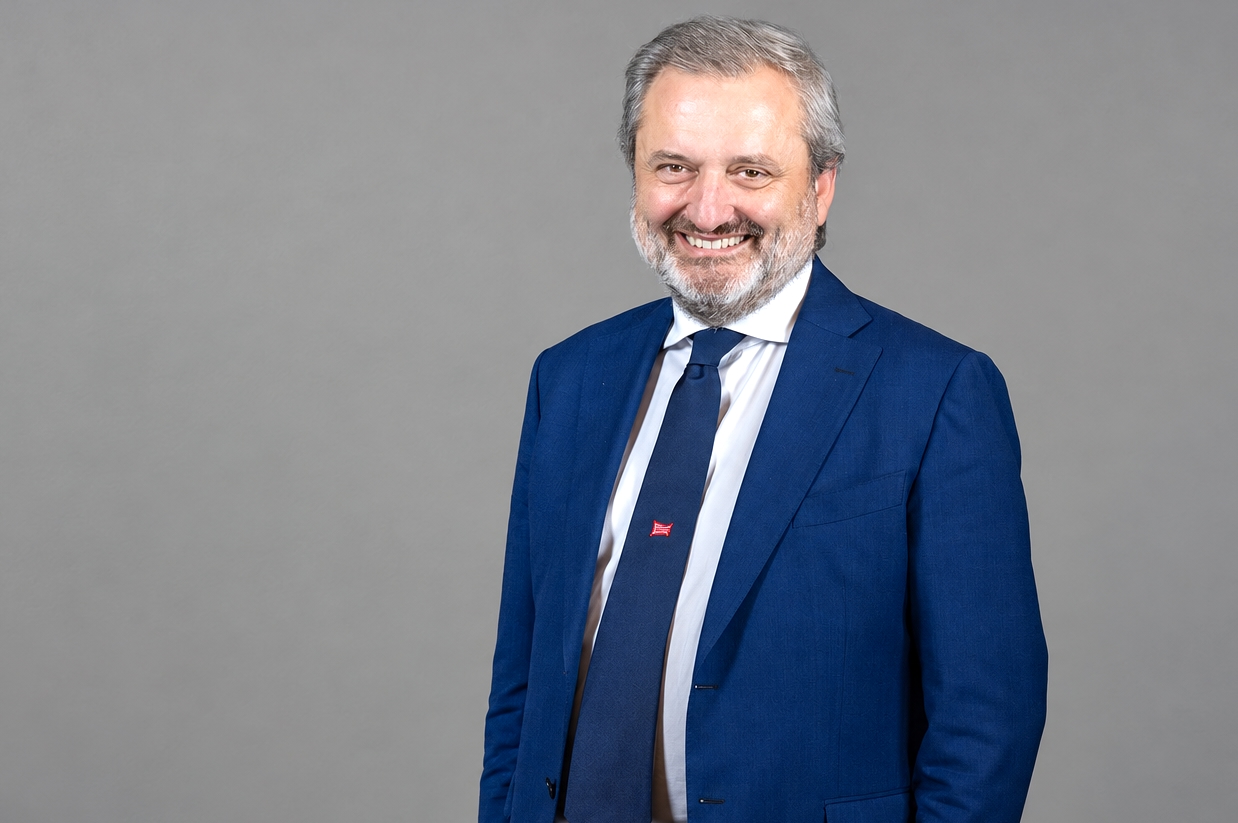
Стоимость механизма регулирования углеродных границ ЕС для стальной продукции может достигать 5 млрд евро в год и в конечном счете будет полностью переложена на потребителей, заявил генеральный директор Trasteel Джанфранко Императо в интервью Platts, входящему в S&P Global Energy.
Он отметил, что нагрузка на покупателей, вероятно, окажется даже выше, поскольку CBAM неизбежно подтолкнет цены на сталь вверх по всей цепочке поставок. По его словам, европейские регуляторы рассчитывают, что этот механизм будет стимулировать компании сокращать выбросы или переходить на выпуск низкоуглеродной стали.
«Это может произойти со временем, но я не ожидаю этого в краткосрочной перспективе. Чтобы такие инвестиции стали оправданными, операторам нужна уверенность в завтрашнем дне и готовность вкладывать средства», — сказал Императо.
Отвечая на вопрос о том, как ужесточение защитных мер ЕС и запуск CBAM в последней фазе повлияли на поставщиков Trasteel, он заявил, что на рынке стали в последние годы произошла перестройка торговых потоков. При этом страны назначения в краткосрочной перспективе почти не изменились, а страны происхождения товара подстраиваются под действующие квоты.
По словам Императо, его компании в основном работают в своих регионах и в целом продолжают действовать так же, как и раньше, извлекая выгоду из более благоприятной ценовой конъюнктуры.
Единственное заметное отличие по сравнению с прошлым, отметил он, связано с происхождением импортируемых слябов. После прекращения поставок из России и Украины компания увеличила закупки на Дальнем Востоке.
Говоря о положении Китая на европейском рынке стали, Императо подчеркнул, что Европа остается для Trasteel главным рынком. Главным событием последних лет он назвал резкое сокращение импорта китайской стали, которое, по его словам, было компенсировано ростом поставок китайской готовой продукции, прежде всего машин.
«Это показывает пределы нынешних мер для европейских компаний и потребителей», — отметил он.
По его словам, в других регионах, включая Южную Америку и страны Персидского залива, динамика несколько отличается, однако в целом рынок ощущает сильное торговое давление, в первую очередь в отношении китайской стали.
Императо также сказал, что в краткосрочной перспективе из-за очень слабого спроса в Европе цены пока существенно не пострадали. Однако в дальнейшем, по его мнению, именно сочетание квот, CBAM и правил происхождения окажет наибольшее влияние на стоимость поставок, поскольку неопределенность сдерживает компании и банки от новых крупных инвестиций.
На вопрос о том, вызывают ли новые торговые меры дефицит или в первую очередь повышают цены и неопределенность, он ответил, что эффект будет заметным, особенно в отдельных сегментах, таких как PPGI — предварительно окрашенная оцинкованная сталь.
«Этот дефицит будет компенсирован за счет более высокой загрузки действующих мощностей, но без строительства новых предприятий, по крайней мере, в ближайшие несколько лет», — сказал он.
Императо добавил, что недавняя инвестиция в La Magona возвращает на рынок игрока с мощностью около 500 тыс. тонн оцинкованной стали и PPGI в год.
Основным последствием новых правил он назвал рост цен, который ляжет на конечных потребителей. Для запуска инвестиций в новые мощности, по его словам, нужны значительно более благоприятные перспективы спроса, чем сегодня.
Отвечая на вопрос о том, что может определить интерес европейских покупателей к низкоуглеродистой стали, Императо заявил, что политика ЕС продвигает «зеленую» экономику, но на практике прежде всего должна учитываться жизнеспособность самих компаний.
«Спрос на “зеленую” сталь в конечном счете будет зависеть от того, смогут ли операторы взимать за нее соответствующую надбавку», — сказал он.
При этом он раскритиковал европейский подход, основанный на углеродных налогах, а не на прямой поддержке компаний субсидиями. По его мнению, такая модель скорее наказывает бизнес, чем стимулирует его к изменениям.
Комментируя перспективы производителей низкоуглеродной стали на Ближнем Востоке и в Индии, в том числе на базе технологии DRI, Императо заявил, что сегодня этому направлению уделяется слишком много внимания.
Он отметил, что для производства DRI необходима высококачественная железная руда, запасы которой уже давно распределены между игроками рынка, и эту технологию нельзя рассматривать как универсальное решение проблемы выбросов в сталелитейной отрасли.
По его словам, тарифы, расходы, связанные с выбросами углерода, и контроль происхождения сырья действительно делают рынок стали более региональным.
«Мы живем, и не только в сталелитейной отрасли, в эпоху постглобализации, когда макрорегионы сталкиваются с совершенно иными условиями. В нашем секторе будет больше региональных игроков, чем глобальных», — сказал он.
Императо добавил, что несколько лет назад Trasteel решила строить модель «мультилокальности», а не глобальной экспансии: компания делает ставку на глубокое присутствие в нескольких странах, а не на формальное глобальное покрытие.
Trasteel — международная торгово-промышленная группа, работающая в сфере стали, энергетики и металлургии. Компания поставляет металлопродукцию, сырье для сталелитейного производства, материалы, расходные материалы и сопутствующие услуги.
Интервью было отредактировано для сокращения и повышения ясности.