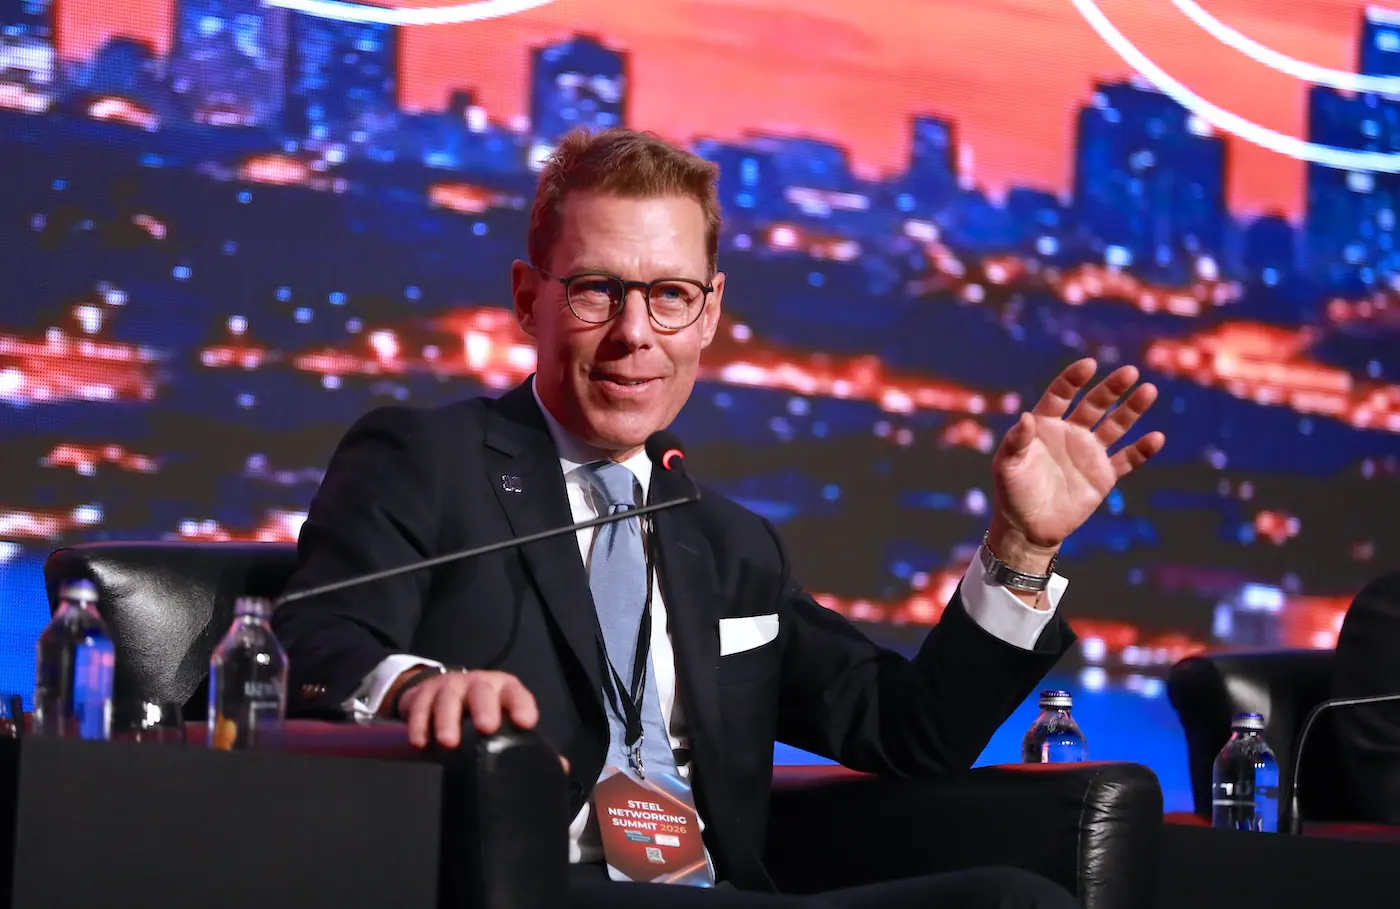
Президент EUROMETAL Александр М. Юліус заявив на саміті Steel Networking Summit 2026, що різниця між заходами ЄС щодо імпорту сталі та умовами торгівлі готовою продукцією із вмістом сталі підриває конкурентоспроможність європейських виробників. За його словами, рівні умови необхідно забезпечити на всіх етапах сталевого виробничого ланцюга.
Виступаючи на саміті Steel Networking Summit 2026, який у Стамбулі організувала Асоціація експортерів сталі Туреччини (ÇİB), Юліус розповів про торговельні заходи на європейському ринку сталі, імпорт продукції із вмістом сталі та вплив механізму транскордонного вуглецевого регулювання (CBAM) на обробну промисловість.
За словами Юліуса, протягом останніх 25 років ЄС запровадив антидемпінгові заходи, компенсаційні мита та захисні заходи щодо імпорту сталі. Водночас галузі, які використовують сталь у виробництві, не отримали співмірного захисту від імпорту готових товарів. Він зазначив, що цю різницю в умовах для виробників сталі та підприємств, які її використовують, слід враховувати під час оцінювання зниження попиту на сталь у Європі.
Розрив у захисті сталі та продукції з її вмістом
У презентації Юліуса йшлося, що безмитна квота на імпорт сталі до ЄС становить 18,3 млн тонн і поширюється на 30 категорій продукції. З 1 липня 2026 року до імпорту понад квоту застосовуватиметься мито в розмірі 50%. Серед інших інструментів захисту ринку сталі названо антидемпінгові мита та компенсаційні заходи проти субсидування.
Для багатьох промислових товарів із вмістом сталі звичайні ставки мит режиму найбільшого сприяння (РНС) становлять від 0% до 2,7%. На таку продукцію не поширюються загальні захисні квоти, аналогічні квотам на сталь, а торговельні заходи застосовуються лише до окремих товарів.
У презентації також зазначалося, що на кінець 2025 року близько третини із 232 чинних у ЄС торговельних захисних заходів стосувалися заліза та сталі.
Юліус заявив, що захисні заходи та вуглецеві витрати на сталеву сировину зростають, тоді як європейські компанії, які її використовують, конкурують із готовою продукцією, що імпортується за низькими митами. За його словами, це посилює тиск на галузі — споживачі сталі.
Послаблення промисловості позначається і на попиті на сталь
Юліус наголосив, що важливо зберігати конкурентоспроможність виробників, які закуповують сталь. За його словами, захист лише сталеливарного виробництва не розв’язує проблем, що виникають на наступних етапах виробничого ланцюга.
Вищі ціни на сталь і вуглецеві витрати покликані стимулювати інвестиції у низьковуглецеве виробництво, зазначив Юліус. Однак якщо умови конкуренції з імпортною продукцією, що містить сталь, не будуть збалансовані, це створить додаткове навантаження на європейську промисловість.
Він додав, що слабкий попит на сталь у Європі не можна розглядати окремо від втрати частки ринку галузями, які її використовують.
Товари, які раніше постачалися до США та Канади, перенаправляють до ЄС
За словами Юліуса, торговельні заходи США та Канади стосуються не лише прямої торгівлі сталлю, а й постачання товарів із вмістом сталі. Продукцію, доступ якої до цих ринків обмежений, перенаправляють до інших країн, що посилює тиск імпорту на ЄС.
Згідно з оцінкою, наведеною в презентації з посиланням на дані EUROMETAL і Metals Consulting International, частина торговельних потоків, які раніше спрямовувалися до США та Канади і становили понад 15% світової торгівлі похідною продукцією зі сталі, переорієнтувалася на ЄС.
У презентації згадувалися заходи за розділом 232 та вимоги щодо місця плавлення і розливання сталі на ринку США, а також відповідні митні правила Канади. Нижчі торговельні бар’єри ЄС для товарів із вмістом сталі, зазначалося в документі, підвищують ризик перенаправлення торгівлі та демпінгу.
Вуглецеві витрати знижують конкурентоспроможність експорту
Юліус заявив, що механізм CBAM стає додатковою статтею витрат для виробників, які використовують сталь: європейські компанії змушені враховувати в цінах на продукцію вуглецеві платежі та подорожчання сировини через торговельні заходи.
За його словами, таким компаніям важко конкурувати на ринках третіх країн, де порівнянні витрати не застосовуються. Юліус наголосив, що проблема стосується не лише імпорту до ЄС, а й експортних можливостей Європи.
За останніми наявними в EUROMETAL даними, механізм компенсації вуглецевих витрат під час експорту не планується, заявив Юліус. Він додав, що EUROMETAL запропонувала компенсувати ці витрати за принципом, подібним до порядку повернення податку на додану вартість (ПДВ) під час експорту.
Критика методики розрахунків CBAM
У презентації також розглядалися технічні аспекти фінансового етапу CBAM, який розпочався 1 січня 2026 року. У розділі, підготовленому на основі даних Macrometal, аналізувалися середньозважені викиди, розраховані з урахуванням чинних методів виробництва, і контрольні показники, які використовуються для визначення еквівалента безкоштовних квот.
У презентації критикувалося підвищення значень викидів за замовчуванням для окремих країн без чіткого обґрунтування. Також зазначалося, що деякі визначення методів виробництва недостатньо точно відображають реальні умови випуску продукції.
Серед інших порушених питань — додаткова надбавка у 10% до показників для окремих країн у 2026 році та невизначеність щодо методик моніторингу викидів.
Заклик EUROMETAL підтримали понад 500 організацій
Юліус повідомив, що у квітні EUROMETAL виступила із закликом захистити сталевий виробничий ланцюг. Ініціативу підтримали понад 500 компаній, національних федерацій і галузевих організацій.
За його словами, мета ініціативи — донести до осіб, які ухвалюють рішення в Брюсселі та на національному рівні, інформацію про тиск, спричинений імпортом товарів із вмістом сталі. Юліус додав, що EUROMETAL на запит політиків збирає дані, щоб показати зростання імпорту та його вплив на виробництво.
Юліус звернув увагу на відмінності в динаміці імпорту готової сталевої продукції та товарів із вмістом сталі. За його словами, останнім часом EUROMETAL фіксувала квартальне зростання імпорту другої категорії приблизно на 3%.
Обговорювалася і квота Туреччини на гарячекатаний рулон
У своєму виступі Юліус також торкнувся експорту турецького гарячекатаного рулону (HRC) до ЄС і розглянув, як нова система квот впливає на торговельні потоки та витрати імпортерів.
Згідно з презентацією, квота Туреччини на HRC становила 161 тис. тонн у кожному з третього та четвертого кварталів 2026 року. Для країн, охоплених угодами про вільну торгівлю, у кожному з цих періодів передбачався додатковий пул квот обсягом 121 тис. тонн.
У липні та серпні імпорт HRC з Туреччини до ЄС становив 289 тис. тонн. Як випливало з наведених у презентації даних, це приблизно на 7 тис. тонн перевищувало сумарний обсяг квоти країни та додаткового пулу.
Серед країн, які отримали доступ до додаткового пулу в третьому кварталі, у презентації було зазначено Туреччину, а в четвертому кварталі — Туреччину та Індію. Юліус зазначив, що невизначеність щодо доступності квот впливає на рішення імпортерів і конкуренцію між країнами.
Він також заявив, що останніми роками Туреччина наростила виробничі потужності та підвищила якість продукції, завдяки чому може ширше обслуговувати такі галузі, як автомобілебудування. За його словами, це слід враховувати під час оцінювання торговельних відносин з Європою.
Юліус додав, що важливими питаннями залишаються можливість перекласти зростання витрат на кінцевих споживачів і стійкість нинішнього рівня цін.
Автор: редакція SteelRadar
steelradar.com