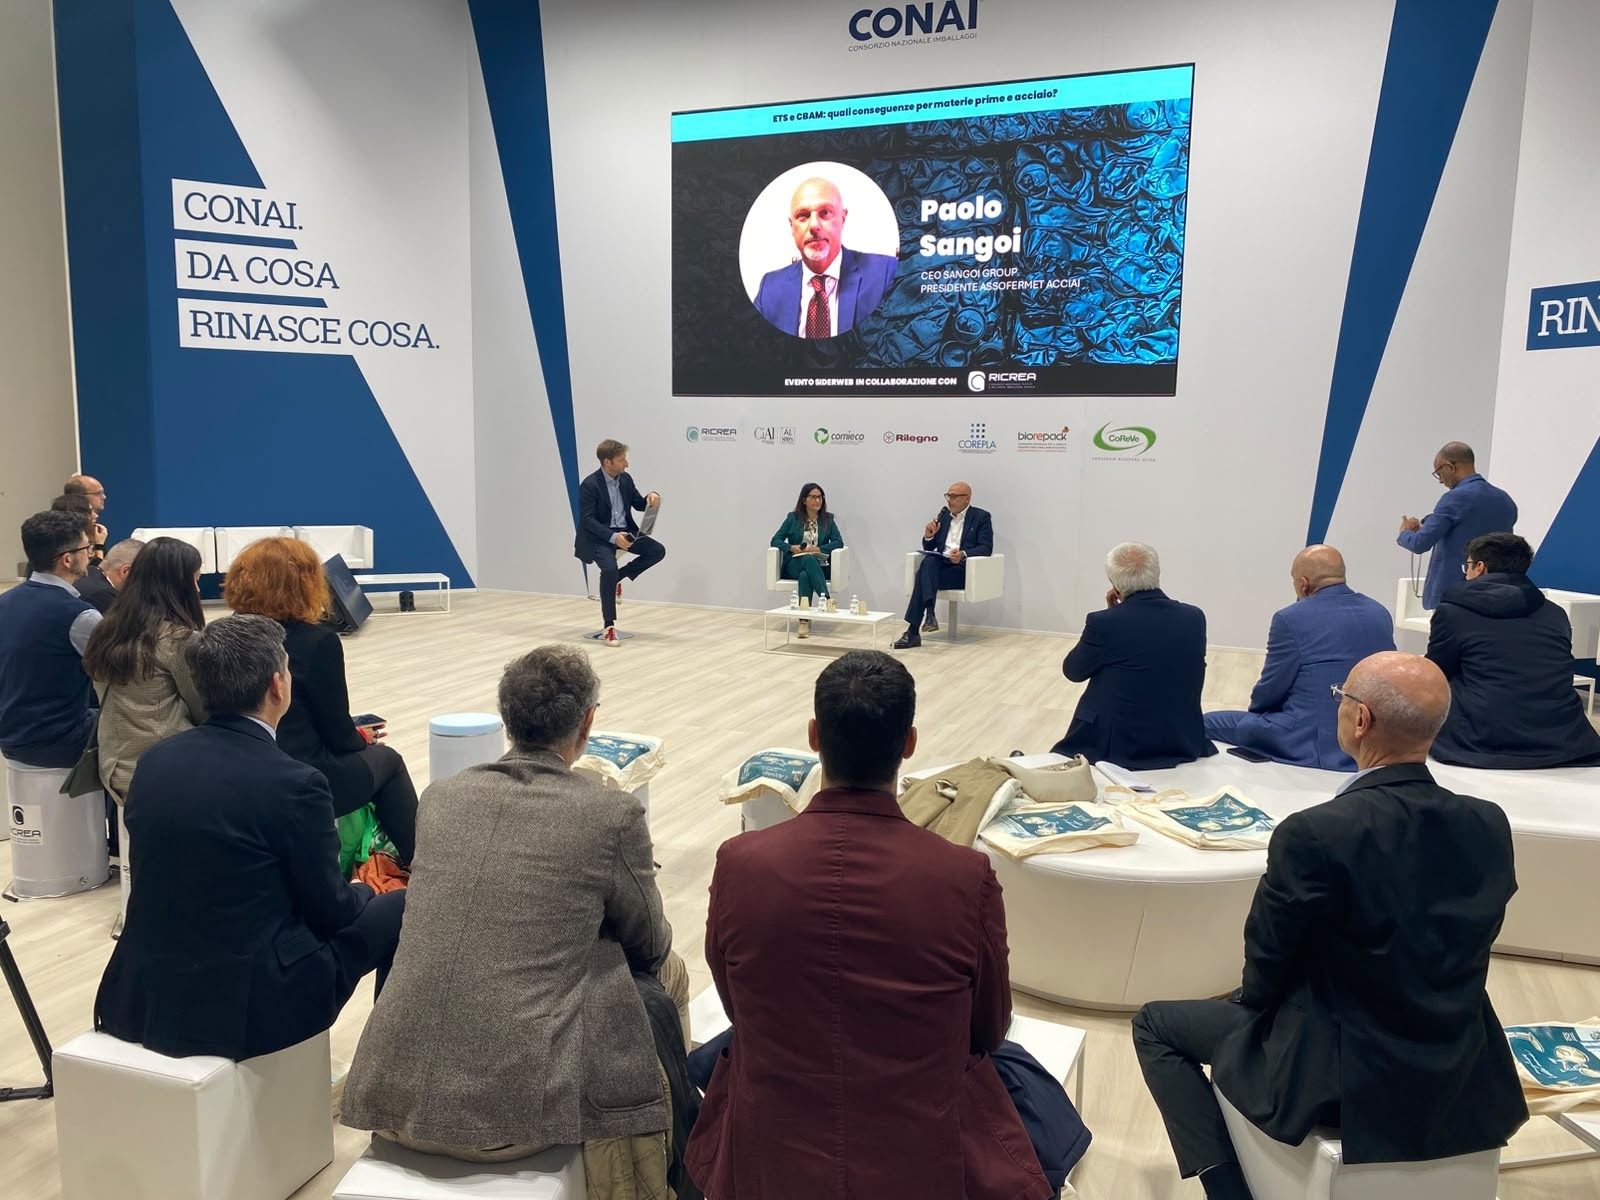
Нові правила ЄС можуть скоротити імпортні квоти на сталь приблизно на 47% порівняно з попередньою системою захисних заходів, а мито на постачання понад квоти — підвищити з 25% до 50%. Ці зміни обговорювали 5 листопада на конференції в межах Ecomondo 2026 у Ріміні. Учасники також попередили, що зростання витрат на сталь може послабити позиції європейських переробників і виробників готової продукції.
Конференцію «ETS і CBAM: як вони вплинуть на сировину та сталь?» організували видання siderweb і RICREA — італійський національний консорціум із переробки та утилізації сталевої упаковки. У центрі обговорення були механізм вуглецевого коригування на кордоні ЄС (CBAM), остаточний етап якого розпочався 1 січня 2026 року, і поступове скасування безкоштовних квот у межах Європейської системи торгівлі викидами (EU ETS), розраховане до 2034 року. Ці механізми покликані стимулювати промислову декарбонізацію та знизити ризик перенесення виробництва до країн із менш суворими екологічними правилами.
Передбачені заходи щодо імпорту також включають вимогу melt and pour: імпортери мають вказувати й підтверджувати країну, де сталь було виплавлено та розлито. Це посилить вимоги до відстеження походження продукції.
За оцінкою керівника дослідницького відділу siderweb Стефано Феррарі, нові обмеження можуть зменшити тиск з боку імпорту та підтримати ціни на сталь у ЄС, маржу виробників і завантаженість потужностей — якщо попит залишатиметься достатньо високим. Однак можливі переваги доведеться зіставляти з дорогою енергією, зростанням витрат на викиди та значними інвестиціями, необхідними для переходу на низьковуглецеві технології.
Підвищення вартості сталі особливо відчутне для дистриб’юторів, сервісних металоцентрів і підприємств, які використовують метал як сировину. Їм буде складніше конкурувати з компаніями за межами ЄС, якщо імпортна готова продукція не зіткнеться з порівнянними вимогами.
Генеральний директор Sangoi Group і президент Assofermet Acciai Паоло Сангої зазначив, що дистриб’ютори занепокоєні: їм, можливо, доведеться перекладати додаткові витрати на клієнтів. Він засумнівався, що кінцеві споживачі зможуть повністю прийняти підвищення цін, і закликав ЄС підтримувати промислове споживання та виробництво. За його попередженням, зростання витрат може прискорити перенесення виробництв за межі Європи.
Ще одне питання — чи зможе ринок забезпечити стійкий попит на сталь із низьким рівнем викидів. Інвестиції в її виробництво будуть економічно виправданими, якщо покупці будуть готові платити надбавку за продукцію з меншим вуглецевим слідом. Водночас, як наголосила директорка зі сталого розвитку Feralpi Group і президентка Sustainability Makers Ізабелла Манфреді, декарбонізація триває і після перегляду деяких вимог ЄС. Попит на інформацію про екологічні показники та прозорість ланцюгів постачання зростає, тому виробникам дедалі важливіше надавати надійні й перевірні дані про викиди.
Учасники конференції також назвали стратегічно важливим збір брухту чорних металів. Він особливо потрібний, оскільки електродугові печі відіграють дедалі більшу роль у декарбонізації сталеливарної галузі. Президент RICREA Доменіко Рінальдіні повідомив, що Італія щороку імпортує близько 7–8 млн тонн брухту, щоб забезпечити потреби національної сталеливарної промисловості. За його словами, для надійного постачання сировини та досягнення кліматичних цілей необхідно зберігати обсяги внутрішнього збору й розвивати переробку.
Рінальдіні також згадав регламент ЄС про упаковку та відходи упаковки (PPWR), який, як очікується, змінить чинні системи управління упаковкою та розширеної відповідальності виробників.
Обговорення в Ріміні показало, що перехід європейської сталеливарної галузі залежить не лише від кліматичних правил і захисту внутрішнього ринку. Для цього також потрібні доступна за ціною енергія, інвестиції в нові технології та стійкий промисловий попит. Головне завдання — скорочувати викиди, не підриваючи конкурентоспроможність виробників сталі, дистриб’юторів і підприємств-споживачів.