World Steel Dynamics (WSD) очікує, що світовий попит на сталь у 2026 році буде помітно нижчим за прогноз Всесвітньої асоціації сталі: споживання в Китаї скорочується швидше, ніж передбачалося.
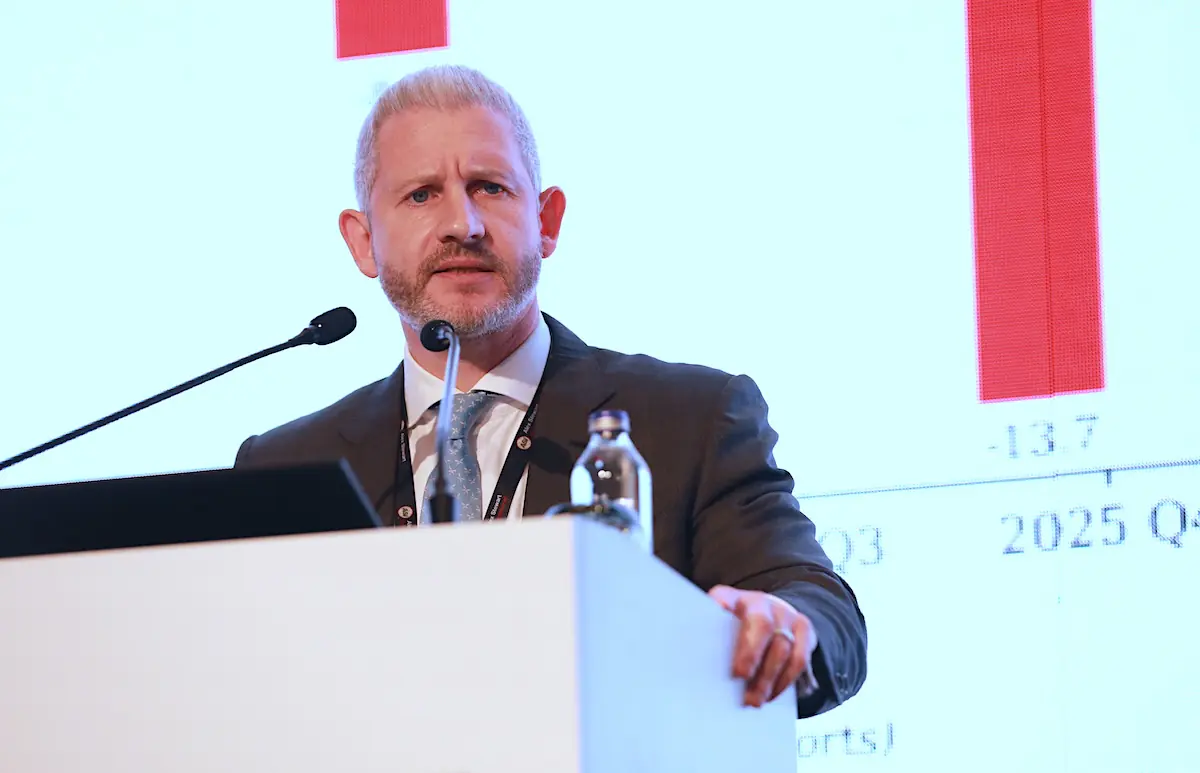
За січень—серпень видиме споживання сталі в Китаї скоротилося майже на 6,5%, заявив генеральний директор WSD Філіп Енглін, виступаючи з основною доповіддю на Steel Networking Summit у Стамбулі. На заході був присутній кореспондент Kallanish. «Схоже, скорочення на 2% — це не той показник, який ми побачимо. Думаю, воно буде значно сильнішим», — спрогнозував Енглін.
За словами глави WSD, протягом останніх трьох-чотирьох років міжнародні ціни на гарячекатаний рулон переважно залежали від китайського експорту. Через це металурги як у Китаї, так і за його межами зазнають збитків.
Цього року експорт готової сталі з Китаю дещо скоротився. Однак постачання напівфабрикатів, навпаки, знову зросли у 2026 році. Як зазначив Енглін, це зростання пов’язане переважно із заміщенням іранських напівфабрикатів на міжнародних ринках і свідчить про те, наскільки швидко Китай здатен компенсувати будь-який дефіцит пропозиції.
За межами Китаю та Індії попит на сталь за останнє десятиліття майже не зріс і «по суті, лише поглинає чистий експорт з Китаю», сказав Енглін. На попит впливає конфлікт на Близькому Сході. Індія та, меншою мірою, В’єтнам — єдині регіони, де споживання помітно зростає.
Країнам, що розвиваються, тепер майже неможливо повторити традиційний шлях створення металургійної та обробної промисловості: Китай захоплює світове виробництво так само, як раніше захопив сталеливарний сектор, зазначив Енглін. За деякими оцінками, чистий експорт китайських товарів, що містять сталь, становить 130–150 млн тонн — додатково до експорту готової сталі.
Підтримка цін на сталь з боку сировинного ринку також ослабла: залізна руда значно подешевшала порівняно з піковими значеннями й стикається з новими труднощами, сказав Енглін. Нещодавнє зростання цін на коксівне вугілля, спричинене обмеженнями видобутку в Китаї, поступово зійшло нанівець.
У США мита в розмірі 50% призвели до найвищих стійких цін, які будь-коли спостерігалися на ринку, однак різниця в цінах, що виникла, знову стимулює імпорт. За словами Енгліна, річний темп імпорту листової сталі наблизився до 8 млн тонн проти приблизно 5,5 млн тонн, а постачання слябів в останні місяці зросли майже до 8 млн тонн у річному обчисленні — за звичайного рівня 3,5–4 млн тонн. Це створює «величезні можливості для арбітражу для підприємств, що займаються перекатуванням сталі».
Енглін назвав «майже дивовижним» те, що ціни в Європі не зросли сильніше на тлі скорочення імпорту. За його словами, це може пояснюватися слабким попитом або розпродажем запасів. Водночас базові показники попиту не «сигналізують про якусь катастрофу». WSD і далі бачить можливості для зростання цін на сталь європейського виробництва: імпорт скорочується, а пропозиція «доволі різко» зменшується — за умови, що система тарифних квот працюватиме.
У 2027 році, за оцінкою Енгліна, чинники зниження переважатимуть чинники зростання. Серед них — прискорення інфляції, зростання цін на енергоносії та збільшення експорту з Китаю. Стимулювання галузей, що активно використовують сталь, і обмеження виробництва в Китаї він вважає малоймовірними. Однак за «прийнятного» зростання попиту за межами Китаю та невеликого скорочення китайського експорту «ми можемо побачити чергове помірне зростання міжнародних цін на сталь», підсумував Енглін.
Автор: Бурак Одабаші, Туреччина